Domain zoom-fernglas.de kaufen?
Wir ziehen mit dem Projekt
zoom-fernglas.de um.
Sind Sie am Kauf der Domain
zoom-fernglas.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zoom-fernglas.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
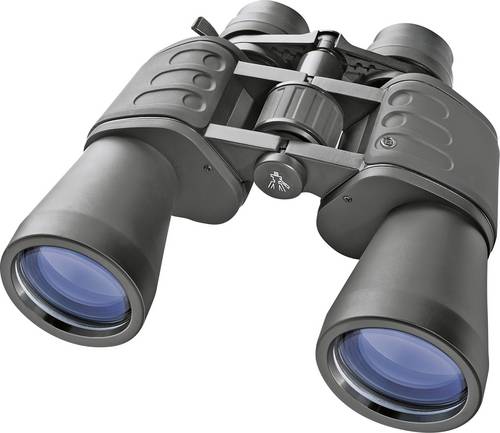
Hunter 8-24x50 Zoom-FernglasDie **BRESSER Hunter**-Serie steht für attraktive Ferngläser in ansprechendem Design mit einem **hervorragenden Preis-/Leistungsverhältnis**. Kompakt und handlich ist diese günstige Modellreihe in vielen Situationen der optimalen Begleiter. Die** vollvergütete BK-7-Optik** und die solide Mechanik ermöglichen eine gute, **farbtreue Bildwiedergabe**. Das günstige Verhältnis von Objektivöffnung und Vergrößerung ermöglicht noch** Beobachtungen in der Dämmerung**. Alle Modelle beinhalten neben einem **Dioptrienausgleich** auch **faltbare Gummiaugenmuscheln** für Brillenträger. Die handliche und **grifffeste Oberfläche** des BRESSER Fernglases Hunter 8-24x50 sorgt stets für einen festen Halt. Ein** Stativanschlussgewinde** gehört darüber hinaus bei diesen Ferngläsern zum Standard. ** EIGENSCHAFTEN** * Typ: Zoomfernglas * Anwendungsgebiet: Natur, Sport * Prismenglas: BK-7 * Fokussiersystem: Mitteltrieb * Extras: Stativadaptergewinde, Gummiarmierung * Farbe: schwarz * Prismen und Linsen-System aus hochwertigem BK-7-Glasmaterial * Blaue Vollvergütung aller optischen Flächen * Mitteltrieb-Fokussierung * Dioptrienausgleich * Faltbare Augenmuscheln * Robuster, gummiarmierter Fernglaskörper * Stativadapter-Gewinde **LIEFERUMFANG** * Fernglas * Nylontasche * Trageriemen * Objektivschutzdeckel * Okularschutzdeckel95,60 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Bresser Optik Zoom-Fernglas Hunter 8 24 x 50 mm Porro Schwarz 1162450Das Hunter besticht durch kompakte und handliche Bauform, sowie ein klares und kontrastreiches Bild. Die vollvergütete Optik und die solide Mechanik ermöglichen eine gute und farbgetreue Bildwiedergabe. Robuster und gummiarmierter Fernglaskörper mit umstülpbaren Augenmuscheln um auch als Brillenträger dieses Fernglas nutzen zu können.77,74 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fernglas - 8-fach-Vergrößerung, IPX7-wasserdicht - Falkor 8x42Das Falkor Fernglas eignet sich zum Beobachten bei unterschiedlichen Bedingungen und lässt sich dank der kompakten Bauweise bequem transportieren. - Wasserdicht nach Schutzart IPX7. - Gehäusebreite: 137 mm. - Inklusive Reinigungstuch und Umhängetasche. - Ohne Stativ und Kompass.89,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter


-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **

Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
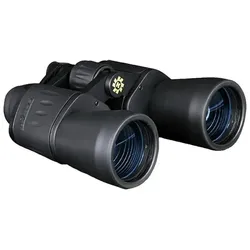
Konus Konusvue Weitwinkel-FernglasDieses Konusvue 10x50 Fernglas eignet sich zur Vogelbeobachtung, für Sportveranstaltungen und Aktivitäten im Freien. Die 10-fache Vergrößerung und das Weitwinkel-Sichtfeld ermöglichen die Beobachtung weit entfernter Motive. Die Gummibeschichtung sorgt für einen sicheren Griff, während die zentrale Fokussierung die Einstellung erleichtert. Dank des leichten Designs lässt es sich einfach transportieren, und die Optik liefert helle, scharfe Bilder.103,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
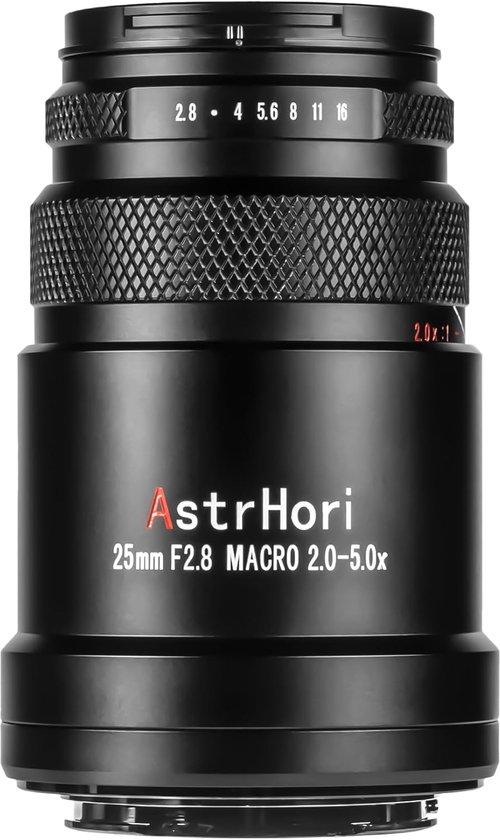
Makrolinse 25mm F2.8 - 2X-5X Vergrößerung - Manuelle Fokussierung - Für Nahaufnahmen - LuxentoEntdecken Sie die faszinierende Welt der Makrofotografie mit der 25mm F2.8 Ultra Macro Lens. Dieses hochwertige Objektiv bietet eine beeindruckende Vergrößerung von 2X bis 5X, sodass Sie die kleinsten Details Ihres Motivs erfassen können. Mit einem Arbeitsabstand von 37,5mm bis 45mm können Sie Ihre Komposition und Beleuchtung leicht steuern und so atemberaubende Nahaufnahmen leichter machen.748,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hunter 8-24x50 Zoom-FernglasDie **BRESSER Hunter**-Serie steht für attraktive Ferngläser in ansprechendem Design mit einem **hervorragenden Preis-/Leistungsverhältnis**. Kompakt und handlich ist diese günstige Modellreihe in vielen Situationen der optimalen Begleiter. Die** vollvergütete BK-7-Optik** und die solide Mechanik ermöglichen eine gute, **farbtreue Bildwiedergabe**. Das günstige Verhältnis von Objektivöffnung und Vergrößerung ermöglicht noch** Beobachtungen in der Dämmerung**. Alle Modelle beinhalten neben einem **Dioptrienausgleich** auch **faltbare Gummiaugenmuscheln** für Brillenträger. Die handliche und **grifffeste Oberfläche** des BRESSER Fernglases Hunter 8-24x50 sorgt stets für einen festen Halt. Ein** Stativanschlussgewinde** gehört darüber hinaus bei diesen Ferngläsern zum Standard. ** EIGENSCHAFTEN** * Typ: Zoomfernglas * Anwendungsgebiet: Natur, Sport * Prismenglas: BK-7 * Fokussiersystem: Mitteltrieb * Extras: Stativadaptergewinde, Gummiarmierung * Farbe: schwarz * Prismen und Linsen-System aus hochwertigem BK-7-Glasmaterial * Blaue Vollvergütung aller optischen Flächen * Mitteltrieb-Fokussierung * Dioptrienausgleich * Faltbare Augenmuscheln * Robuster, gummiarmierter Fernglaskörper * Stativadapter-Gewinde **LIEFERUMFANG** * Fernglas * Nylontasche * Trageriemen * Objektivschutzdeckel * Okularschutzdeckel95,60 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Bresser Optik Zoom-Fernglas Hunter 8 24 x 50 mm Porro Schwarz 1162450Das Hunter besticht durch kompakte und handliche Bauform, sowie ein klares und kontrastreiches Bild. Die vollvergütete Optik und die solide Mechanik ermöglichen eine gute und farbgetreue Bildwiedergabe. Robuster und gummiarmierter Fernglaskörper mit umstülpbaren Augenmuscheln um auch als Brillenträger dieses Fernglas nutzen zu können.77,74 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Fernglas - 8-fach-Vergrößerung, IPX7-wasserdicht - Falkor 8x42Das Falkor Fernglas eignet sich zum Beobachten bei unterschiedlichen Bedingungen und lässt sich dank der kompakten Bauweise bequem transportieren. - Wasserdicht nach Schutzart IPX7. - Gehäusebreite: 137 mm. - Inklusive Reinigungstuch und Umhängetasche. - Ohne Stativ und Kompass.89,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
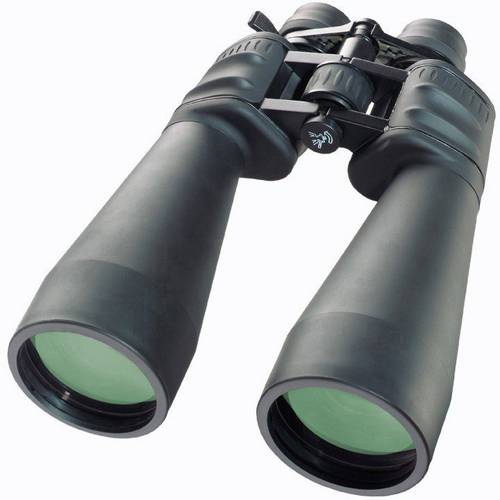
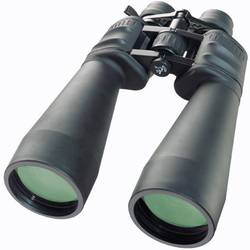
Bresser Optik Zoom-Fernglas Spezial Zoomar 12 - 36 x 70 mm Porro Schwarz 1663670Das Bresser Spezial-Zoomar 12 - 36 x 70 Fernglas liefert eine faszinierend scharfe Bilddarstellung. Durch die speziell aufeinander abgestimmten Okularsysteme ist die variable Vergrößerung über den Zoom-Hebel stufenlos einstellbar. Dank der FMC-vergüteten BaK-4 Optik werden auch in hohen Vergrößerungsbereichen noch randscharfe und brillante Bilder erzielt. Die griffige, ergonomische Gummiarmierung sorgt für ruhigen Halt. Natürlich ist der Anschluss eines Stativs bei diesen Modellen möglich.265,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zinth, Wolfgang: OptikOptik , Lichtstrahlen - Wellen - Photonen , Sport-Getriebe > Auto-Tuning & -Styling , Auflage: 6., überarbeitete Auflage, Erscheinungsjahr: 20250417, Titel der Reihe: De Gruyter Studium##, Autoren: Zinth, Wolfgang, Auflage: 25006, Auflage/Ausgabe: 6., überarbeitete Auflage, Seitenzahl/Blattzahl: 370, Abbildungen: 5 b/w and 235 col. illustrations, Themenüberschrift: SCIENCE / Physics / Optics & Light, Keyword: Beugung; Diffraction; Electromagnetism; Elektromagnetismus; Geometrical Optics; Geometrische Optik; Interference; Interferenz; Polarisation; Polarization, Fachschema: Elektrizität~Elektromagnetismus~Magnet (physikalisch) / Elektromagnetismus~Magnet (physikalisch) - Magnetismus~Optik~Physik, Fachkategorie: Optische Physik~Elektrizität, Magnetismus und Elektromagnetismus, Warengruppe: HC/Elektrizität/Magnetismus/Optik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 22, Gewicht: 616, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,74,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.